働き方の多様化が進む現代において、会社という組織に縛られずに自分の腕一本で生計を立てる個人事業主やフリーランス、独立したての起業家という選択をする人は年々増えています。満員電車での通勤から解放され、自分の好きな時間と場所で仕事に没頭する。そんな自由なライフスタイルの拠点となるのが、新しい住まいであり同時に仕事場にもなる賃貸物件です。
ただ、いざ引っ越しをしようとしたときに、フリーランスや個人事業主が最初にぶつかるのが賃貸の入居審査という壁です。毎月決まった額の給与が振り込まれる会社員とは違い、直近の売上が高くても収入の安定性を低く見積もられがちなフリーランスは、不動産市場で少し不利に扱われる傾向があります。気に入った部屋を見つけて内見も済ませたのに、審査落ちの連絡を受けてしまったという経験を持つ人は少なくありません。
なぜここまで審査が厳しくなりやすいのか。それは、大家さんや保証会社が「収入の額」よりも「収入の継続性」を重視しているからです。審査の考え方を理解し、事前に準備を整えておけば、フリーランスであっても十分に審査を突破できます。この記事では、審査が厳しくなる理由から、必要な書類、自宅をオフィスにする際の注意点、家賃の経費計上の考え方までを紹介します。
なぜフリーランスの審査は厳しくなりやすいのか
大家さんにとって最大の懸念は家賃の滞納です。会社員であれば毎月の給与はほぼ一定額ですが、フリーランスは今月100万円の売上があっても、来月はゼロになるかもしれないというリスクを抱えています。大家さんや保証会社は「過去にいくら稼いだか」よりも「今後も家賃を遅れず払い続けられるか」という継続性を重視するため、直近の年収が高くても、個人事業主というだけで慎重に見られがちです。
もうひとつのハードルが、確定申告書の所得金額をベースに判断されるという点です。フリーランスの多くは節税のために経費を細かく計上していますが、審査の基準になるのは売上の総額ではなく、経費を差し引いたあとの所得金額です。年間売上800万円でも経費を600万円計上していれば、審査上は所得200万円の支払能力とみなされてしまうため、実際の稼ぎと審査上の評価にギャップが生まれやすくなります。
さらに、会社員であれば勤務先の名前だけである程度の社会的信用が得られますが、フリーランスは屋号があっても世間に知られていないことがほとんどです。本当に実在して仕事をしているのかという疑念を、いかに書類で払拭できるかが審査通過の鍵になります。
審査を突破するために揃えておきたい書類
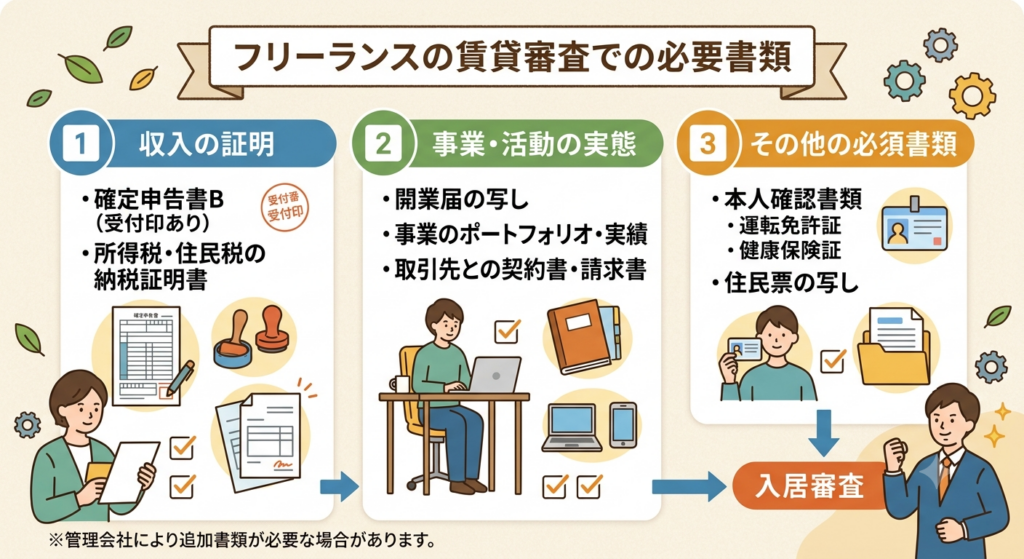
フリーランスの賃貸審査は、提出する書類の質と量によって結果が大きく変わります。会社員のように源泉徴収票1枚では、正直なところ心もとないのが実情です。
まず欠かせないのが、確定申告書の控えです。税務署の受領印があるもの、あるいはe-Taxの受信通知を印刷したものを用意しましょう。直近1年分でも足りることはありますが、2〜3年分をそろえておくと収入の安定性を示しやすくなります。あわせて、税金を滞納なく納めている実績を裏付ける納税証明書や住民税課税証明書も役立ちます。確定申告の実績がまだ浅い場合や、節税の影響で所得金額が低くなっている場合は、通帳のコピーや残高証明書を用意し、家賃の2年分以上の残高を示す残高審査を相談してみるのもひとつの方法です。事業用のホームページやポートフォリオ、取引先との契約書のコピーなどをA4用紙1〜2枚にまとめて提出すると、審査担当者にも実態が伝わりやすくなります。
独立年数によって対策は変わる
自分の状況に近いパターンを確認し、優先して用意すべき書類を把握しましょう。
| 現在の状況 | 審査の難易度 | 優先して用意すべき書類と対策 |
|---|---|---|
| 独立3年以上、所得が安定 | 低 | 直近3年分の確定申告書で安定性を数字で示す |
| 独立1〜2年目、確定申告は1回のみ | 中 | 確定申告書に加え、現在の取引先との業務委託契約書で継続性を示す |
| 独立1年未満、確定申告の実績なし | 高 | 前職の源泉徴収票と通帳の残高証明書(家賃2年分目安)で勝負する |
| 売上は高いが節税で所得が低い | 中〜高 | 確定申告書の売上金額に加え、通帳の入金履歴でキャッシュフローを示す |
| 法人化(マイクロ法人など)直後 | 高 | 履歴事項全部証明書と代表者個人の資産証明を併用する |
自宅をオフィスにする際の注意点
フリーランスや個人事業主の多くが、賃貸物件を自宅兼事務所として使おうと考えます。しかし一般的な賃貸契約書には、その活動を制限する条項が含まれていることがほとんどです。
多くの契約書には「本物件は住居専用とし、他の目的に使用してはならない」という文言があります。パソコンに向かって静かにライティングやプログラミング、デザイン業務を行う程度であれば基本的に問題になりませんが、ホームページや名刺にオフィスとして掲載したり、不特定多数のクライアントが頻繁に出入りするようになると、契約違反とみなされることがあります。
本格的に事務所として登記したい場合は、最初から事務所可と明記された物件を探す必要があります。住居用の家賃には消費税がかかりませんが、事務所として契約すると消費税が上乗せされますし、用途地域の制限によってそもそも事務所利用が認められていない建物もあるため、契約前に大家さんから書面での許可を得ておくと安心です。
保証会社の系統を知っておく
現在の賃貸市場では、連帯保証人に加えて家賃保証会社への加入が求められる物件がほとんどです。フリーランスが審査に通るかどうかは、どの保証会社が指定されているかによって左右されることがあります。
信販系の保証会社は、個人の信用情報機関のデータを直接チェックするため、クレジットカードの延滞履歴があると一発で通らないことがあり、フリーランスの収入の波にも厳しめの審査を行う傾向があります。信用情報を共有しているグループの保証会社は、カードの履歴までは見られないものの、過去の家賃滞納歴は審査に影響します。一方、独立系の保証会社は他社との情報共有を行わず独自の基準で審査するため、過去にカードの延滞があっても対象外になりにくく、通帳の残高や現在の仕事の状況をきちんと説明することで通過しやすい傾向があります。不動産会社の店頭で「個人事業主なので、独立系の保証会社が使える物件を優先して紹介してほしい」と最初に伝えておくと、無駄な審査落ちを防ぎやすくなります。
自宅兼事務所の家賃をどう経費にするか
無事に入居できたら、次に気になるのが家賃をどれだけ経費にできるかという点です。仕事スペースの面積が総床面積に占める割合で按分するのが一般的で、例えば40平米のうち10平米を仕事スペースとして使っていれば、家賃の25%を地代家賃として経費計上できます。時間で按分する方法もありますが、面積ベースのほうが客観的な説得力があるとされています。間取り図に仕事スペースを色付けしたメモを残しておくと、税務署への説明材料としても役立ちます。
初期費用についても、仲介手数料や20万円未満の礼金は支払った年の経費として一括処理できますが、20万円以上の礼金は長期前払費用として資産計上し、契約期間にわたって均等に償却していく必要があります。敷金は退去時に戻ってくる性質のため、経費ではなく資産として処理します。金額のラインを誤ると確定申告の手直しを求められることがあるため、事前に確認しておくと安心です。
まとめ
大家さんや保証会社が気にしているのは収入の額ではなく継続性であるため、確定申告書や残高証明といった書類で不安を解消することが大切です。自宅をオフィスにする場合は住居専用条項を確認し、必要であれば大家さんの許可を事前に得ておきましょう。審査に不安がある場合は、独立系の保証会社が使える物件を優先的に探してもらうという方法もあります。家賃の経費計上については、面積按分の考え方と初期費用の処理のルールを押さえておくと安心です。
会社員に比べて、フリーランスの部屋探しに手間がかかるのは事実ですが、それは借りられないということではなく、大家さん側を安心させる材料が少し多く必要になるというだけの話です。確定申告書や通帳残高、ポートフォリオといった具体的な資料で事業の安定性を示せれば、不動産市場もフリーランスを歓迎してくれます。税法上のメリットを活かしながら、快適なワークスペース兼プライベート空間を見つけてください。
\中央区・湾岸・千葉ベイエリアの賃貸・売買・テナント「Style不動産」へ問い合わせる/